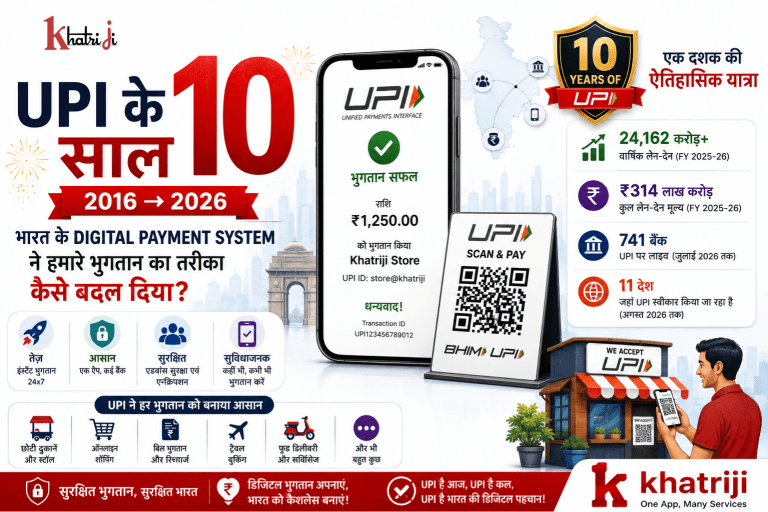
UPI के 10 साल भारत के digital payment system के लिए एक महत्वपूर्ण बदलाव की कहानी बताते हैं। Unified Payments Interface (UPI) ने भारत में पैसे भेजने और भुगतान करने के तरीके को आसान, तेज और अधिक सुविधाजनक बनाया है। आज मोबाइल फोन से कुछ ही सेकंड में दुकानों, दोस्तों, परिवार और online services के लिए payment करना आम बात हो गई है।
UPI QR Code.
कुछ साल पहले तक digital payment का मतलब अक्सर debit card, credit card या internet banking हुआ करता था। लेकिन आज सिर्फ smartphone और UPI की मदद से कुछ ही सेकंड में payment किया जा सकता है।
इस बदलाव के केंद्र में है:
UPI — Unified Payments Interface
भारत की digital payment journey में UPI ने एक बड़ा बदलाव किया है।
UPI का pilot अप्रैल 2016 में शुरू हुआ और 25 अगस्त 2016 को UPI-enabled services व्यापक रूप से live हुईं। इसे National Payments Corporation of India (NPCI) ने Reserve Bank of India (RBI) के regulatory oversight के तहत विकसित किया।
2026 में UPI ने अपने 10 साल पूरे कर लिए हैं।
इन दस वर्षों में UPI कुछ शुरुआती participating banks से बढ़कर भारत के सबसे महत्वपूर्ण digital payment infrastructure में से एक बन गया है।
सरकारी आंकड़ों के अनुसार, FY 2025–26 में UPI ने 24,162 करोड़ से अधिक transactions process किए, जिनकी कुल value लगभग ₹314 लाख करोड़ रही। जुलाई 2026 तक 741 banks UPI पर live थे।
तो आखिर UPI ने भारत में payment करने का तरीका इतना कैसे बदल दिया?
आइए इसकी पूरी journey समझते हैं।
UPI क्या है?
UPI का पूरा नाम Unified Payments Interface है।
यह एक real-time payment system है, जिसके माध्यम से users participating bank accounts से तुरंत पैसे भेज और receive कर सकते हैं।
UPI के जरिए payment करने के लिए आप कई तरीकों का इस्तेमाल कर सकते हैं:
- UPI ID
- QR Code
- Mobile Number
- Bank Account
- Payment Link
- UPI-enabled App
UPI का सबसे बड़ा फायदा इसकी interoperability है।
इसका मतलब है कि अलग-अलग participating banks और payment applications एक common payment infrastructure के माध्यम से transactions process कर सकते हैं।
UPI के 10 साल: Digital Payment की शुरुआत कैसे हुई?
भारत में UPI से पहले भी digital payment systems मौजूद थे।
जैसे:
- NEFT
- RTGS
- IMPS
- Internet Banking
- Debit Cards
- Credit Cards
लेकिन everyday payments के लिए लोगों को अलग-अलग banking processes और payment details का इस्तेमाल करना पड़ता था।
UPI को इस समस्या को आसान बनाने के उद्देश्य से विकसित किया गया।
2016 में UPI का pilot launch हुआ और बाद में UPI-enabled apps को व्यापक रूप से उपलब्ध कराया गया।
शुरुआत में UPI ecosystem में केवल कुछ banks शामिल थे।
लेकिन धीरे-धीरे इसका adoption तेजी से बढ़ता गया।
10 साल में UPI का शानदार सफर
UPI के शुरुआती दौर और आज के UPI ecosystem में बहुत बड़ा अंतर है।
2016 में UPI के launch के समय 21 banks participating थे।
FY 2025–26 तक UPI पर live banks की संख्या 703 तक पहुंच गई और जुलाई 2026 तक यह संख्या 741 banks हो गई।
यह growth बताती है कि UPI केवल एक payment option नहीं रहा।
यह भारत के banking और digital-payment infrastructure का महत्वपूर्ण हिस्सा बन चुका है।
UPI की Growth: आंकड़ों में पूरी कहानी
UPI की growth को numbers में समझना काफी interesting है।
| Metric | FY 2016–17 | FY 2025–26 |
|---|---|---|
| Annual Transaction Volume | 1.78 करोड़ | 24,162 करोड़+ |
| Annual Transaction Value | ₹0.07 लाख करोड़ | लगभग ₹314 लाख करोड़ |
| Banks Live on UPI | 44 | 703 |
| UPI की भूमिका | Emerging Payment System | Major Digital Payment Infrastructure |
सरकारी आंकड़ों के अनुसार FY 2016–17 से FY 2025–26 के बीच annual transaction volume लगभग 13,000 गुना बढ़ा, जबकि transaction value लगभग 4,000 गुना बढ़ी।
यह growth UPI की scale और adoption को दिखाती है।
UPI इतना लोकप्रिय क्यों हुआ?
UPI की सफलता के पीछे कई कारण हैं।
1. Payment करना आसान है
UPI का सबसे बड़ा फायदा इसकी simplicity है।
एक सामान्य QR payment कुछ इस तरह होता है:
Scan → Amount Enter → Details Verify → UPI PIN → Payment Complete
आपको हर बार card number, account number या IFSC code enter करने की जरूरत नहीं पड़ती।
2. QR Code ने Payment को आसान बना दिया
UPI QR Code ने digital payment को छोटे से छोटे business तक पहुंचाने में बड़ी भूमिका निभाई।
आज QR Code आपको मिल सकता है:
- चाय की दुकान पर
- किराना store पर
- Restaurant में
- Petrol pump पर
- Medical shop पर
- Street vendor के पास
- Shopping mall में
- Local service provider के पास
इससे smartphone एक तरह से payment tool बन गया है।
3. Real-Time Payment
UPI participating bank accounts के बीच real-time payment सुविधा प्रदान करता है।
इसका इस्तेमाल किया जा सकता है:
- परिवार को पैसे भेजने के लिए
- दोस्तों को पैसे भेजने के लिए
- Restaurant bill split करने के लिए
- Merchant payment के लिए
- Online shopping के लिए
- Service providers को payment करने के लिए
UPI को 24×7 instant payment infrastructure के रूप में विकसित किया गया है।
4. Cash Carry करने की जरूरत कम हुई
UPI ने लोगों की cash पर निर्भरता को कई situations में कम किया है।
आज अगर आप घर से निकलते हैं तो कई छोटी payments के लिए आपको बहुत ज्यादा cash carry करने की आवश्यकता नहीं होती।
आपके पास हो सकता है:
Smartphone + Bank Account + UPI App
और आप कई everyday payments आसानी से कर सकते हैं।
5. Multiple Banks को एक Payment Ecosystem से जोड़ना
UPI का एक महत्वपूर्ण feature interoperability है।
Users supported UPI applications के माध्यम से अपने participating bank accounts का इस्तेमाल कर सकते हैं।
इससे payment ecosystem केवल किसी एक bank या application तक सीमित नहीं रहता।
यही interoperability UPI की scale बढ़ाने में महत्वपूर्ण रही है।
UPI ने Small Businesses को कैसे बदला?
UPI ने सिर्फ customers के payment behaviour को नहीं बदला।
इसने छोटे businesses के payment collection का तरीका भी बदल दिया।
पहले छोटे दुकानदार मुख्य रूप से इस्तेमाल करते थे:
- Cash
- Cheque
- Card
लेकिन अब एक छोटा merchant भी QR Code के जरिए digital payment accept कर सकता है।
Merchant के लिए UPI के फायदे हो सकते हैं:
- Payment confirmation
- Digital transaction record
- Cash handling में कमी
- आसान collection
- Customer convenience
इससे digital payment बड़े businesses से निकलकर छोटे businesses और local markets तक पहुंचा।
Street Vendors और UPI
UPI का सबसे बड़ा social impact छोटे merchants और street vendors के बीच दिखाई देता है।
आज एक:
- चाय वाला
- फल विक्रेता
- सब्जी वाला
- Food stall
- Local repair shop
- Small service provider
QR Code के माध्यम से payment स्वीकार कर सकता है।
इसका मतलब digital payment अब केवल:
Malls + Online Shopping + Large Businesses
तक सीमित नहीं है।
यह अब:
Local Shops + Small Businesses + Street Vendors + Everyday Services
का भी हिस्सा बन चुका है।
UPI ने Bill Split करना आसान कर दिया
मान लीजिए चार दोस्तों ने restaurant में खाना खाया।
कुल bill है:
₹2,400
पहले सभी से cash collect करना पड़ सकता था।
आज हर व्यक्ति अपना हिस्सा UPI से भेज सकता है:
₹600 + ₹600 + ₹600 + ₹600
कुछ ही seconds में पूरा हिसाब हो सकता है।
यह छोटा example दिखाता है कि UPI ने everyday financial behaviour को कैसे बदला है।
UPI और Online Shopping
UPI ने online shopping और digital checkout को भी आसान बनाया है।
आज users UPI के जरिए payment कर सकते हैं:
- Online Shopping
- Food Delivery
- Flight Booking
- Bus Booking
- Hotel Booking
- Bill Payment
- Recharge
- Online Services
- अन्य digital purchases
कई situations में customers को card details manually enter करने की जरूरत नहीं पड़ती।
UPI और Bill Payments
UPI ecosystem ने routine payments को भी आसान बनाया है।
Users digital payment systems के माध्यम से कई प्रकार के bills और services के लिए payment कर सकते हैं:
- Electricity Bill
- Mobile Recharge
- Broadband
- DTH
- Water Bill
- Insurance
- Loan Repayment
- अन्य Services
इससे digital payment केवल shopping तक सीमित नहीं रहा।
UPI ने Small-Value Payments को Normal बना दिया
UPI की सबसे बड़ी उपलब्धियों में से एक है small-value digital payments को सामान्य बनाना।
पहले बहुत छोटी payment के लिए लोग cash को ज्यादा convenient मान सकते थे।
लेकिन QR-based UPI payment के साथ:
₹20 की चाय
और
₹2,000 की shopping
दोनों के लिए payment process लगभग उतना ही आसान हो सकता है।
इसने digital payment को everyday habit बनाने में मदद की।
UPI और Financial Inclusion
UPI भारत की broader financial-inclusion journey में भी महत्वपूर्ण भूमिका निभाता है।
एक smartphone और bank account के माध्यम से users digital payment infrastructure तक पहुंच सकते हैं।
छोटे businesses के लिए भी QR-based payment acceptance ने digital transactions को अपनाना आसान बनाया।
सरकार UPI को financial inclusion और India’s digital public infrastructure का महत्वपूर्ण हिस्सा मानती है।
2026 में UPI की Growth
2026 UPI के लिए एक महत्वपूर्ण milestone है क्योंकि इस वर्ष UPI ने अपने 10 साल पूरे किए।
सरकारी आंकड़ों के अनुसार:
- FY 2025–26 में annual transaction volume 24,162 करोड़+ रहा।
- Transaction value लगभग ₹314 लाख करोड़ रही।
- 2026 में daily average लगभग 66 करोड़ transactions था।
- जुलाई 2026 में monthly transaction volume लगभग 2,366 करोड़ रहा।
- जुलाई 2026 में transaction value लगभग ₹29.88 लाख करोड़ रही।
इसका मतलब है कि UPI का growth केवल शुरुआती वर्षों तक सीमित नहीं रहा।
यह 2026 में भी बड़े scale पर बढ़ रहा है।
UPI के 10 साल: एक महत्वपूर्ण Milestone
UPI ने 2016 से 2026 तक एक लंबा सफर तय किया है।
2016
UPI का launch और शुरुआती adoption।
2016 के बाद
अधिक banks और applications UPI ecosystem से जुड़े।
2016–2020
QR payments और mobile-based payments का तेजी से adoption हुआ।
2020s
UPI online shopping, bill payments, travel और everyday retail का हिस्सा बन गया।
2026
UPI ने अपने 10 साल पूरे किए और भारत के digital payment ecosystem में एक प्रमुख infrastructure बन गया।
UPI का Global Expansion
UPI की कहानी अब केवल भारत तक सीमित नहीं है।
सरकारी आंकड़ों के अनुसार जुलाई/अगस्त 2026 तक UPI 11 countries में operational था।
इससे UPI के global expansion की दिशा दिखाई देती है।
Cross-border digital payments के लिए यह एक महत्वपूर्ण development है।
भारतीय Travellers के लिए UPI क्यों महत्वपूर्ण है?
जहां UPI supported है, वहां Indian travellers को कुछ situations में payment करना आसान हो सकता है।
Traditional options में शामिल हो सकते हैं:
- Cash
- International Cards
- Currency Exchange
और supported locations में UPI एक additional payment option बन सकता है।
हालांकि international UPI acceptance हर देश और हर merchant पर उपलब्ध नहीं है।
Travel करने से पहले हमेशा check करें:
- Destination पर UPI available है या नहीं
- आपका bank/app international UPI support करता है या नहीं
- Currency conversion rules
- Applicable charges
- Merchant acceptance
UPI केवल एक App नहीं है
एक महत्वपूर्ण बात समझना जरूरी है:
UPI कोई एक single app नहीं है।
UPI एक payment infrastructure है।
अलग-अलग banks और payment applications UPI infrastructure का उपयोग करके payment services provide कर सकते हैं।
इसी वजह से आपको कई अलग-अलग banking और payment apps में UPI सुविधा दिखाई देती है।
UPI ecosystem में शामिल हो सकते हैं:
- Customers
- Merchants
- Banks
- Payment Service Providers
- NPCI Infrastructure
UPI ने Cash को कैसे चुनौती दी?
UPI ने cash को पूरी तरह replace नहीं किया है।
लेकिन कई everyday situations में इसने cash का alternative जरूर बनाया है।
| Feature | Cash | UPI |
|---|---|---|
| Physical Money | जरूरी | नहीं |
| Digital Record | नहीं | हाँ |
| QR Payment | नहीं | हाँ |
| Online Payment | नहीं | हाँ |
| Transaction History | Manual | Digital |
| Real-Time Transfer | Physical Handover | हाँ |
| Mobile Payment | नहीं | हाँ |
इसी वजह से UPI आज cash के साथ एक important payment option बन चुका है।
UPI और Debit/Credit Cards में अंतर
UPI और cards दोनों digital payments के लिए उपयोगी हैं, लेकिन दोनों की working अलग है।
UPI
- UPI ID
- QR Code
- Bank Account Based
- Mobile-based payment
- Everyday payments के लिए convenient
Debit/Credit Card
- Card Number
- Expiry Date
- CVV
- Card Network
- Online और offline payments
- Credit cards में credit facility और rewards भी हो सकते हैं
इसलिए UPI ने cards को पूरी तरह replace करने के बजाय customers को एक और convenient digital payment option दिया है।
UPI Security क्यों महत्वपूर्ण है?
Payment जितना आसान होता है, security awareness उतनी ही जरूरी होती है।
UPI ecosystem में security mechanisms और authentication requirements मौजूद हैं, लेकिन users को भी सावधान रहना चाहिए।
UPI PIN कभी Share न करें
UPI PIN हमेशा confidential रखें।
Unknown Payment Request Approve न करें
किसी unknown व्यक्ति की payment request को बिना verify किए approve न करें।
QR Code Verify करें
Payment करने से पहले recipient का नाम और amount जरूर check करें।
Refund Scam से सावधान रहें
Refund receive करने के लिए किसी unknown व्यक्ति के कहने पर UPI PIN enter न करें।
Fake Customer Care से बचें
Customer support number हमेशा official website या app से प्राप्त करें।
UPI Scams से कैसे बचें?
जैसे-जैसे digital payments बढ़ते हैं, fraudsters भी नए तरीके अपनाते हैं।
Common UPI scams में शामिल हो सकते हैं:
- Fake Payment Links
- Fake QR Codes
- Fake Customer Care
- Screen Sharing Scams
- Phishing Messages
- Fake Cashback Offers
- Fake KYC Messages
- Payment Request Scams
सबसे जरूरी नियम:
अपना UPI PIN, OTP, Card PIN, CVV या Banking Password किसी के साथ share न करें।
UPI ने Consumer Behaviour कैसे बदला?
UPI ने केवल payment method नहीं बदला।
इसने लोगों की expectations भी बदल दीं।
आज customers चाहते हैं कि payment हो:
Fast
Simple
24/7 Available
Mobile-Friendly
Easy to Track
Convenient
इस बदलाव का असर banks, fintech companies और merchants पर भी पड़ा है।
अब digital experience और payment convenience financial ecosystem का महत्वपूर्ण हिस्सा हैं।
Smartphone कैसे Digital Wallet बन गया?
कुछ साल पहले wallet का मतलब अक्सर होता था:
Cash + Cards
लेकिन आज smartphone के जरिए users access कर सकते हैं:
- Bank Accounts
- UPI
- Digital Payments
- Recharge
- Bill Payments
- Shopping
- Travel Booking
- Financial Services
इस तरह smartphone कई लोगों के लिए everyday financial activities का मुख्य digital tool बन गया है।
UPI को इतना सफल क्या बनाता है?
UPI की सफलता के पीछे कई important characteristics हैं।
Interoperability
अलग-अलग participating banks और apps एक common ecosystem में काम कर सकते हैं।
Real-Time Payments
Payment तेजी से process हो सकता है।
QR Code
Merchants के लिए payment acceptance आसान होता है।
Mobile-First
Smartphone के माध्यम से payment किया जा सकता है।
24/7 Availability
UPI को round-the-clock payment infrastructure के रूप में design किया गया है।
Easy Merchant Acceptance
QR-based acceptance ने छोटे businesses के लिए digital payments को आसान बनाया।
UPI Journey के प्रमुख Milestones
2016 — UPI की शुरुआत
UPI का pilot 2016 में शुरू हुआ और अगस्त 2016 में UPI-enabled services व्यापक रूप से live हुईं।
2016 — शुरुआती Banks
Launch के समय 21 banks UPI ecosystem से जुड़े थे।
2016 के बाद — BHIM
BHIM जैसे initiatives ने UPI-based payments को wider audience तक पहुंचाने में मदद की।
2018 — UPI 2.0
UPI ecosystem में additional features और capabilities का विस्तार हुआ।
2019 — IPO Mandates
UPI का इस्तेमाल IPO-related mandates और अन्य financial use cases में भी बढ़ा।
2020s — Mass Adoption
UPI online commerce और everyday retail payments का महत्वपूर्ण हिस्सा बन गया।
2026 — 10 Years of UPI
UPI ने अपने 10 साल पूरे किए और FY 2025–26 में 24,162 करोड़ से अधिक annual transactions का आंकड़ा पार किया।
UPI की सबसे बड़ी उपलब्धि क्या है?
UPI की सबसे बड़ी उपलब्धि केवल transaction numbers नहीं हैं।
सबसे बड़ी उपलब्धि यह है कि digital payment आम जीवन का हिस्सा बन गया।
आज customer यह नहीं सोचता:
“मैं एक digital financial transaction कर रहा हूं।”
वह बस कहता है:
“QR scan कर देता हूं।”
यही behavioural change UPI की सबसे बड़ी सफलता है।
UPI के अगले 10 साल की चुनौतियां
UPI ने शानदार growth हासिल की है, लेकिन अगले दशक में कई challenges भी होंगे।
1. Fraud Prevention
बढ़ते transactions के साथ fraud रोकना जरूरी होगा।
2. Cybersecurity
Payment infrastructure को cyber threats से सुरक्षित रखना होगा।
3. Reliability
करोड़ों daily transactions के लिए system reliability अत्यंत महत्वपूर्ण है।
4. International Expansion
Cross-border payments के लिए अलग-अलग देशों और financial institutions के बीच coordination जरूरी होगा।
5. Financial Sustainability
Payment ecosystem को affordable रखते हुए infrastructure, technology और security में investment जारी रखना होगा।
6. Digital Literacy
Users को scams और cybersecurity के बारे में लगातार educate करना जरूरी होगा।
UPI का Future कैसा हो सकता है?
अगले दस वर्षों में UPI ecosystem में कई नए developments देखने को मिल सकते हैं।
संभावित areas:
- अधिक international UPI acceptance
- बेहतर fraud detection
- AI-based payment security
- Faster dispute resolution
- अधिक merchant adoption
- नए digital financial services
- Better accessibility
- Rural adoption
- New payment experiences
- Financial products के साथ बेहतर integration
हालांकि future का exact direction technology, regulations, consumer behaviour और financial ecosystem की जरूरतों पर निर्भर करेगा।
UPI के 10 साल: महत्वपूर्ण आंकड़े
2026 के latest official data के अनुसार:
| UPI Milestone | 2026 स्थिति |
|---|---|
| UPI की उम्र | 10 साल |
| FY 2025–26 Transactions | 24,162 करोड़+ |
| FY 2025–26 Transaction Value | लगभग ₹314 लाख करोड़ |
| Daily Average Transactions | लगभग 66 करोड़ |
| July 2026 Monthly Transactions | 2,366 करोड़ |
| July 2026 Monthly Value | ₹29.88 लाख करोड़ |
| UPI पर Live Banks, July 2026 | 741 |
| UPI से जुड़े देश | 11 |
| India’s Digital Payments में UPI Share | लगभग 84% |
| Global Real-Time Payment Volume Share | लगभग 49% |
Frequently Asked Questions (FAQs)
UPI क्या है?
UPI यानी Unified Payments Interface एक interoperable real-time payment system है, जिसके माध्यम से users participating bank accounts से digital payments कर सकते हैं।
UPI कब शुरू हुआ?
UPI का pilot अप्रैल 2016 में शुरू हुआ और 25 अगस्त 2016 को UPI-enabled services व्यापक रूप से live हुईं।
UPI किसने बनाया?
UPI को National Payments Corporation of India (NPCI) ने Reserve Bank of India (RBI) के regulatory oversight के तहत विकसित किया।
2026 में UPI पर कितने banks हैं?
जुलाई 2026 तक 741 banks UPI पर live थे।
FY 2025–26 में कितने UPI transactions हुए?
FY 2025–26 में UPI ने 24,162 करोड़ से अधिक transactions process किए।
FY 2025–26 में UPI transaction value कितनी थी?
कुल transaction value लगभग ₹314 लाख करोड़ थी।
क्या UPI भारत के बाहर भी उपलब्ध है?
हाँ। 2026 में official government data के अनुसार UPI 11 देशों में operational था।
क्या UPI सुरक्षित है?
UPI ecosystem में authentication और security mechanisms मौजूद हैं, लेकिन users को अपना UPI PIN, OTP और banking credentials सुरक्षित रखना चाहिए और scams से सावधान रहना चाहिए।
क्या UPI से Merchant Payment किया जा सकता है?
हाँ। UPI का उपयोग person-to-person के साथ-साथ merchant payments के लिए भी किया जाता है।
क्या UPI ने Cash को पूरी तरह Replace कर दिया है?
नहीं। Cash अभी भी उपयोग में है, लेकिन UPI ने कई everyday transactions में cash का convenient digital alternative उपलब्ध कराया है।
निष्कर्ष
सिर्फ दस वर्षों में UPI ने भारत के payment behaviour को काफी हद तक बदल दिया है।
2016 में कुछ banks और सीमित transactions से शुरू हुआ UPI आज करोड़ों लोगों और businesses के everyday payment experience का हिस्सा बन चुका है।
आज:
QR Code सामान्य है।
Cashless Payment सामान्य है।
Instant Bank Transfer सामान्य है।
Mobile Payment सामान्य है।
FY 2025–26 में UPI ने 24,162 करोड़ से अधिक transactions process किए और लगभग ₹314 लाख करोड़ की transaction value दर्ज की। जुलाई 2026 तक 741 banks UPI पर live थे और UPI 11 देशों में operational था।
लेकिन UPI की असली कहानी केवल numbers की नहीं है।
यह लोगों के व्यवहार में आए बदलाव की कहानी है।
Cash कम हुआ।
QR Code आम हुआ।
Smartphone payment tool बन गया।
Digital payment everyday habit बन गया।
अब UPI अपने अगले दशक में प्रवेश कर चुका है।
अगले दस वर्षों में focus केवल payment speed पर नहीं होगा, बल्कि:
Security + Reliability + Innovation + Financial Inclusion + Global Expansion
पर भी होगा।
पहले दस वर्षों ने भारत के payment करने के तरीके को बदल दिया।
अगले दस साल digital payments के भविष्य को और भी ज्यादा बदल सकते हैं।
UPI at 10: भारत में Digital Payment Revolution का एक दशक।
Khatriji — One App, Many Services.
Also Read:-
UPI PIN reset करने का तरीका
भारत में Credit Card Bill ऑनलाइन भरने का तरीका
Tags: Digital India, digital payments, Financial Awareness, Fintech, khatriji, Online Payments, UPI, UPI 10 Years, UPI 2026, UPI History